व्यवसाय सुरु गर्न चाहनेलाई सुनौलो अवसर : सरकारले ३ प्रतिशत ब्याजमा बिनाधितो २० लाखसम्म ऋण दिने
आफ्नै व्यवसाय गर्ने सपना देखेका युवाहरूका लागि सरकारले सहुलियतपूर्ण स्टार्टअप कर्जा कार्यक्रम सञ्चालन गरेको छ। घरजग्गा धितो नराखी ५ लाखदेखि २० लाख रुपैयाँसम्म ऋण लिन सकिने व्यवस्थाले नयाँ उद्यमीलाई अवसर दिएको छ। तर कसले पाउँछन् यो ऋण, कस्ता व्यवसाय योग्य हुन्छन् र आवेदन कसरी दिने?
व्यवसाय गर्ने सोच छ, तर लगानी छैन? सरकारले ल्याएको छ सहुलियतपूर्ण कर्जाको अवसर
नेपालमा धेरै युवाहरू आफ्नै व्यवसाय सुरु गर्न चाहन्छन्। कसैको सूचना प्रविधिसम्बन्धी कम्पनी खोल्ने योजना हुन्छ भने कसैले कृषि, उत्पादन, पर्यटन वा नयाँ प्रविधिमा आधारित व्यवसाय सञ्चालन गर्ने सपना देखेका हुन्छन्।
तर राम्रो व्यावसायिक योजना र सीप हुँदाहुँदै पनि आवश्यक पूँजी जुटाउन नसक्दा धेरै युवाको सपना सुरुमै रोकिने गरेको छ।
विशेषगरी बैंकबाट ऋण लिन घरजग्गा धितो राख्नुपर्ने बाध्यता साना तथा नयाँ उद्यमीका लागि ठूलो चुनौती बन्ने गरेको छ।
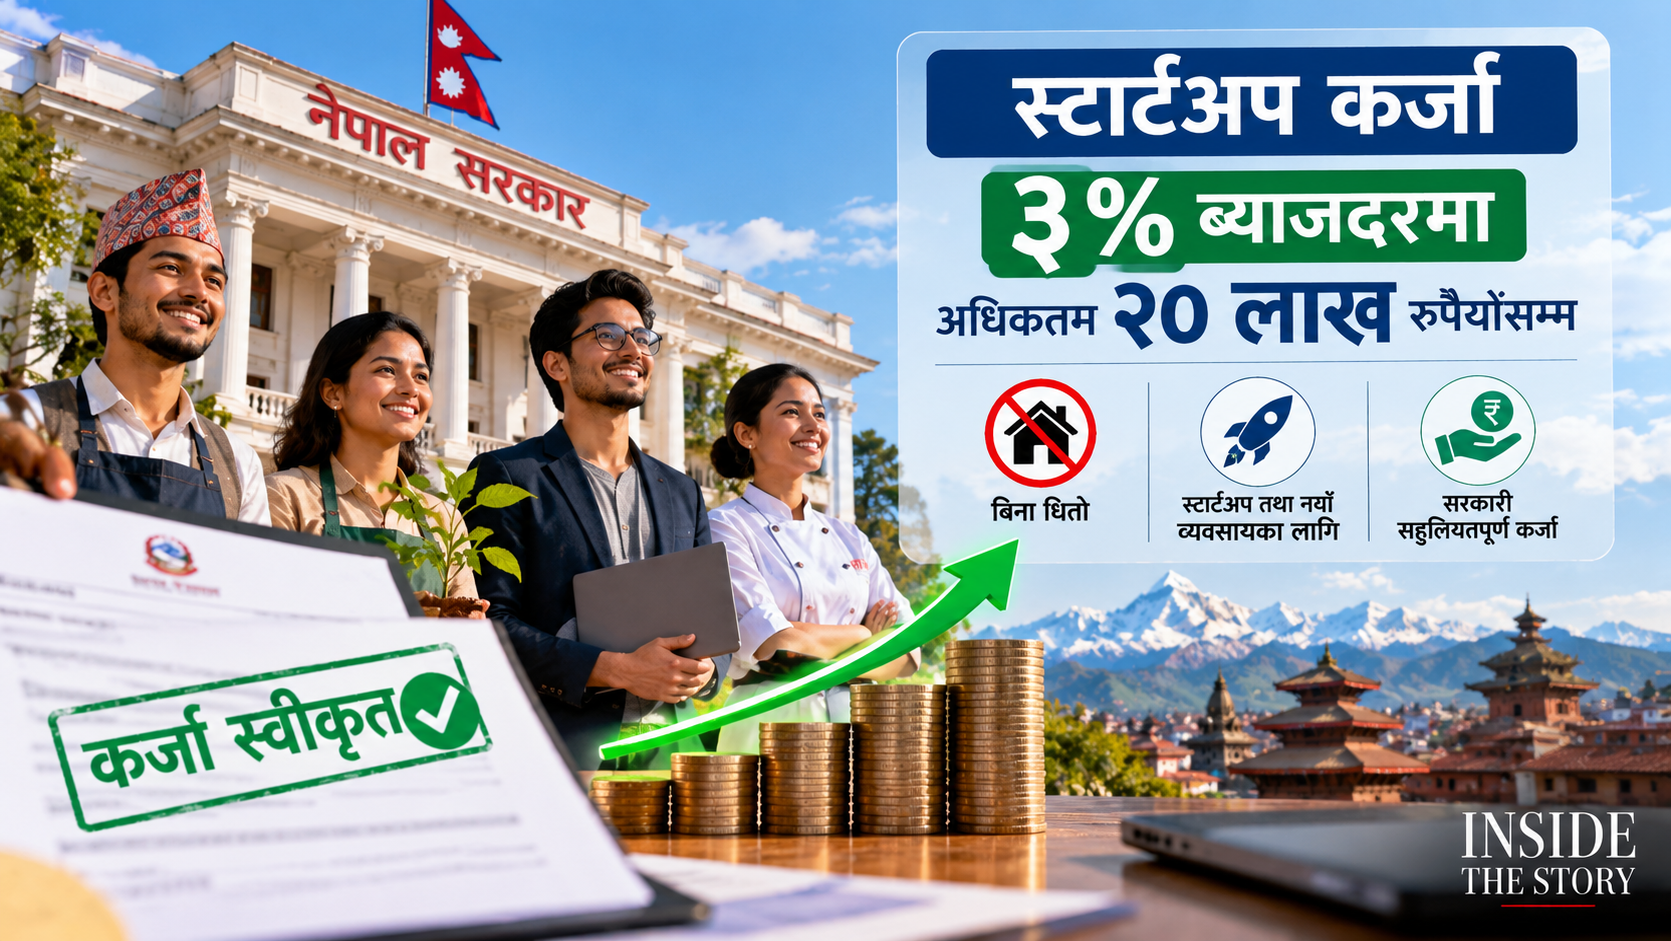
यही समस्या कम गर्ने उद्देश्यले नेपाल सरकारले स्टार्टअप उद्यम कर्जा कार्यक्रममार्फत ३ प्रतिशत वार्षिक ब्याजदरमा २० लाख रुपैयाँसम्म सहुलियतपूर्ण ऋण उपलब्ध गराउने व्यवस्था गरेको छ।
यस कार्यक्रमअन्तर्गत उद्यमीले सामान्य घरजग्गा धितो नराखी आफ्नो व्यावसायिक परियोजनाका आधारमा कर्जा प्राप्त गर्न सक्छन्।
तर यो सबै नागरिकलाई स्वतः उपलब्ध हुने ऋण होइन। सरकारले तोकेका मापदण्ड पूरा गरेका र छनोट प्रक्रियाबाट योग्य ठहरिएका उद्यमीले मात्र सुविधा पाउनेछन्।
कति रकमसम्म ऋण पाइन्छ?
आर्थिक वर्ष २०८२/८३ को स्टार्टअप उद्यम कर्जा कार्यक्रमअन्तर्गत न्यूनतम ५ लाखदेखि अधिकतम २० लाख रुपैयाँसम्म ऋण उपलब्ध गराउने व्यवस्था गरिएको छ।
यसअघि कर्जाको अधिकतम सीमा २५ लाख रुपैयाँ रहेकोमा उक्त आर्थिक वर्षको कार्यक्रमका लागि २० लाख रुपैयाँ कायम गरिएको थियो।
कार्यक्रमको प्रमुख विशेषता न्यून ब्याजदर हो। सामान्य व्यावसायिक कर्जाको तुलनामा ३ प्रतिशत वार्षिक ब्याजदरले नयाँ उद्यमीको वित्तीय भार कम गर्न सहयोग गर्न सक्छ।
उदाहरणका लागि, कुनै उद्यमीले २० लाख रुपैयाँ ऋण लिएको अवस्थामा सुरुको एक वर्षमा साँवा रकम नघटेको मान्दा ३ प्रतिशतका दरले ६० हजार रुपैयाँ ब्याज लाग्छ।
तर वास्तविक ब्याज रकम कर्जा भुक्तानी तालिका, बाँकी साँवा र बैंकसँग भएको सम्झौताअनुसार फरक पर्छ।
सरकारी जानकारीअनुसार स्टार्टअप कर्जाको अवधि अधिकतम सात वर्षसम्म हुन सक्छ।
के साँच्चै घरजग्गा धितो राख्नुपर्दैन?
यो योजनाको सबैभन्दा आकर्षक पक्षमध्ये एक घरजग्गा धितोको अनिवार्यता नहुनु हो।
सरकारले व्यवसायको परियोजनालाई नै कर्जाको सुरक्षणका रूपमा स्वीकार गर्ने व्यवस्था गरेको छ।
यसको अर्थ ऋण लिन चाहने उद्यमीले घरजग्गा नभए पनि व्यावसायिक प्रस्तावका आधारमा कर्जाका लागि प्रतिस्पर्धा गर्न सक्छन्।
तर बिनाधितो ऋण भन्नाले कुनै जिम्मेवारी वा मूल्याङ्कनबिना पैसा पाइने भन्ने होइन।
बैंक तथा सम्बन्धित निकायले व्यवसायको सम्भाव्यता, प्रस्तावको गुणस्तर, आवेदकको योग्यता र कर्जा फिर्ता गर्न सक्ने क्षमताको मूल्याङ्कन गर्न सक्छन्।
ऋण स्वीकृत भएपछि सम्झौताअनुसार साँवा र ब्याज भुक्तानी गर्नुपर्ने हुन्छ।
कस्ता व्यवसायले पाउन सक्छन् स्टार्टअप ऋण?
सरकारको स्टार्टअप कार्यक्रम मुख्यतः नवीन सोच, सिर्जनशीलता, प्रविधि र व्यावसायिक सम्भावना भएका उद्यमलाई प्रोत्साहन गर्ने उद्देश्यले सञ्चालन गरिएको हो।
सूचना प्रविधि, डिजिटल सेवा, कृषि प्रविधि, उत्पादन, प्रशोधन, पर्यटन तथा अन्य नवीन व्यवसायका परियोजना कार्यक्रमका मापदण्ड पूरा भएमा योग्य हुन सक्छन्।
उदाहरणका लागि, किसानलाई बजारसँग जोड्ने डिजिटल प्रणाली, स्थानीय उत्पादनको मूल्य अभिवृद्धि गर्ने प्रविधि, नयाँ प्रकारको उत्पादन प्रक्रिया वा रोजगारी सिर्जना गर्ने नवीन सेवा यस कार्यक्रमसँग सान्दर्भिक हुन सक्छन्।
तर कुनै व्यवसाय यी क्षेत्रमध्ये एकमा पर्छ भन्दैमा कर्जा स्वीकृत हुन्छ भन्ने होइन। परियोजनाको नवीनता, दर्ताको अवस्था, आर्थिक सम्भाव्यता र सम्बन्धित कार्यविधिका अन्य सर्त पूरा गर्नुपर्छ।
कसले आवेदन दिन सक्छन्?
प्रकाशित कार्यक्रम विवरणअनुसार व्यवसाय विधिवत् दर्ता भएको हुनुपर्छ।
व्यवसायमा नवीन सोच, सिर्जनशीलता वा प्रविधिको प्रयोग हुनुपर्ने व्यवस्था छ।
त्यस्तै, उद्यम सञ्चालन भएको अवधि १० वर्षभन्दा कम र वार्षिक कारोबार १५ करोड रुपैयाँभन्दा कम हुनुपर्ने मापदण्ड उल्लेख गरिएको छ।
कर्जा सूचना केन्द्रको कालोसूचीमा रहेका आवेदकहरूलाई समस्या पर्न सक्छ। त्यसैले आवेदनअघि आफ्नो व्यवसायको दर्ता, करसम्बन्धी विवरण र वित्तीय अवस्था अद्यावधिक राख्नु आवश्यक हुन्छ।
कार्यक्रमको प्रत्येक वर्षको कार्यविधि र आवेदन सूचनामा थप सर्तहरू तोकिन सक्ने भएकाले आवेदन दिनुअघि पछिल्लो आधिकारिक सूचना अध्ययन गर्नुपर्छ।
आवेदन दिन के–के तयारी गर्ने?
स्टार्टअप कर्जामा सफल हुन राम्रो व्यवसायको विचार मात्र पर्याप्त नहुन सक्छ। त्यसलाई स्पष्ट र व्यवहारिक परियोजनाका रूपमा प्रस्तुत गर्न सक्नुपर्छ।
आवेदकले व्यवसायको दर्ता प्रमाणपत्र, करसम्बन्धी विवरण, सञ्चालकको परिचय तथा निर्धारित ढाँचाको परियोजना प्रस्ताव तयार गर्नुपर्ने हुन सक्छ।
व्यावसायिक प्रस्तावमा आफूले के उत्पादन वा सेवा प्रदान गर्ने, ग्राहक को हुन्, कति लगानी आवश्यक छ, ऋणको रकम कहाँ खर्च हुन्छ र व्यवसायबाट कसरी आम्दानी हुन्छ भन्ने कुरा स्पष्ट हुनुपर्छ।
त्यस्तै, व्यवसाय सञ्चालनको लागत, अनुमानित आम्दानी, सम्भावित जोखिम र ऋण भुक्तानीको योजनासमेत समावेश गर्दा परियोजनाको आर्थिक सम्भाव्यता देखाउन सहयोग पुग्छ।
सरकारी निकायले आवेदन आह्वान गरेपछि तोकिएको माध्यम र समयसीमाभित्र प्रस्ताव पेश गर्नुपर्ने हुन्छ।
१० हजारभन्दा बढी आवेदन, सीमित उद्यमीले मात्र पाउने अवसर
सरकारी कार्यक्रमप्रति युवाहरूको आकर्षण उल्लेखनीय देखिएको छ।
आर्थिक वर्ष २०८२/८३ का लागि २०८२ कात्तिक १९ गते प्रकाशित आवेदन आह्वानपछि देशभरबाट १० हजार २४४ वटा आवेदन प्राप्त भएको समाचार सार्वजनिक भएको थियो।
तीमध्ये ८ हजार २०३ आवेदन अनलाइन र २ हजार ४१ आवेदन भौतिक रूपमा पेश गरिएका थिए।
आवेदन देशका सबै ७७ जिल्ला र ७१३ स्थानीय तहबाट प्राप्त भएका थिए।
सरकारले उक्त आर्थिक वर्षका लागि स्टार्टअप कर्जामा ८६ करोड रुपैयाँ बजेट विनियोजन गरेको थियो।
उपलब्ध विवरणअनुसार करिब ४०० उद्यमीलाई सहयोग गर्ने लक्ष्य राखिएको थियो।
यसले नेपालमा व्यवसाय सुरु गर्न चाहने युवाहरूको संख्या ठूलो भए पनि उपलब्ध सहुलियतपूर्ण कर्जाको स्रोत सीमित रहेको देखाउँछ।
परियोजना कसरी छनोट गरिन्छ?
प्राप्त आवेदनहरूको मूल्याङ्कन विभिन्न चरणमा गर्ने व्यवस्था गरिएको छ।
आर्थिक वर्ष २०८२/८३ को छनोट प्रक्रियामा प्रारम्भिक आवेदन परीक्षण, परियोजनाको सम्भाव्यता मूल्याङ्कन तथा आवश्यक स्थलगत प्रमाणीकरण समावेश गरिएको समाचारमा उल्लेख छ।
उक्त वर्ष आवेदकलाई अनिवार्य रूपमा उपस्थित गराएर व्यावसायिक प्रस्तुति दिनुपर्ने प्रक्रिया हटाइएको जानकारी पनि सार्वजनिक भएको थियो।
छनोटमा परेका परियोजनालाई बैंकको कर्जा मूल्याङ्कन प्रक्रियामा पठाइने भएकाले सरकारी सिफारिस प्राप्त हुनु र बैंकबाट अन्तिम ऋण स्वीकृत हुनु फरक चरण हुन्।
त्यसैले आवेदन पेश गरेका सबै व्यक्तिले ऋण पाउँछन् भन्ने निश्चित हुँदैन।
अर्को सहुलियतपूर्ण कर्जा योजनामा पनि २० लाखसम्मको व्यवस्था
स्टार्टअप उद्यम कर्जाबाहेक सरकारले अन्य लक्षित समूहका लागि पनि सहुलियतपूर्ण कर्जाको व्यवस्था गरेको छ।
२०८२ सालको सहुलियतपूर्ण कर्जाका लागि ब्याज अनुदानसम्बन्धी कार्यविधिमा भएको संशोधनअनुसार शिक्षित युवा परियोजना कर्जा र वैदेशिक रोजगारीबाट फर्केका युवाको स्वरोजगार कर्जामा अधिकतम २० लाख रुपैयाँसम्मको व्यवस्था गरिएको छ।
महिला उद्यमशील कर्जामा २५ लाख रुपैयाँसम्म तथा दलित समुदायका लागि भगत सर्वजित उद्यम विकास कर्जामा २० लाख रुपैयाँसम्मको सीमा उल्लेख गरिएको छ।
त्यस्तै, कृषि तथा पशुपन्छीपालन कर्जामा अधिकतम ५ करोड रुपैयाँसम्मको व्यवस्था छ।
तर यी कर्जाको ब्याजसम्बन्धी व्यवस्था स्टार्टअप कार्यक्रमभन्दा फरक छ।
सहुलियतपूर्ण कर्जाको यस व्यवस्थामा सरकारले योग्य कर्जामा ३ प्रतिशत बिन्दु बराबरको ब्याज अनुदान दिने उल्लेख छ। यसको अर्थ बैंकबाट लिएको ऋणको अन्तिम ब्याजदर अनिवार्य रूपमा ३ प्रतिशत मात्रै हुन्छ भन्ने होइन।
यस कारण आवेदकले आफू कुन कार्यक्रमअन्तर्गत ऋण लिन खोजिरहेको हो भन्ने स्पष्ट बुझ्नुपर्छ।
ऋण लिन कहाँ सम्पर्क गर्ने?
स्टार्टअप कर्जाका लागि उद्योग, वाणिज्य तथा आपूर्ति मन्त्रालय तथा सम्बन्धित कार्यक्रम कार्यान्वयन गर्ने निकायका आधिकारिक सूचना हेर्न सकिन्छ।
सरकारले नयाँ आवेदन आह्वान गर्दा आवेदनको ढाँचा, योग्यता, आवश्यक कागजात र अन्तिम मिति सार्वजनिक गर्ने गर्छ।
त्यसैगरी, अन्य सहुलियतपूर्ण कर्जाका लागि सम्बन्धित बैंक तथा वित्तीय संस्थामा सम्पर्क गरी आफू योग्य हुने कर्जाको विवरण बुझ्न सकिन्छ।
ऋण लिन चाहनेले सामाजिक सञ्जालमा आएका विज्ञापनका आधारमा कुनै व्यक्ति वा संस्थालाई अग्रिम रकम बुझाउनुअघि आधिकारिक सूचना पुष्टि गर्नुपर्छ।
युवाका लागि अवसर, तर कार्यान्वयनमा चुनौती
नेपालमा बेरोजगारी, पूँजीको अभाव र वैदेशिक रोजगारीमा निर्भरता महत्त्वपूर्ण आर्थिक चुनौतीका रूपमा रहेका छन्।
यस्तो अवस्थामा सहुलियतपूर्ण ऋणले नयाँ व्यवसाय सुरु गर्न चाहने युवालाई सहयोग पुर्याउन सक्छ।
तर ऋण उपलब्ध गराउनु मात्र उद्यमशीलता विकासको पूर्ण समाधान होइन।
नयाँ व्यवसायलाई बजार पहुँच, प्रविधि, व्यावसायिक परामर्श, दक्ष जनशक्ति र उचित व्यवस्थापन पनि आवश्यक पर्छ।
सरकारले ऋण वितरणसँगै व्यवसायको प्रगति अनुगमन गर्ने र उद्यमीलाई आवश्यक प्राविधिक सहयोग उपलब्ध गराउने प्रणाली विकास गर्न सके कार्यक्रम थप प्रभावकारी हुन सक्छ।
निष्कर्ष : व्यवसाय गर्ने सपना अब योजनामा बदल्ने समय
सरकारको ३ प्रतिशत ब्याजदरमा २० लाख रुपैयाँसम्मको स्टार्टअप कर्जा कार्यक्रम नयाँ व्यवसाय सुरु गर्न चाहने उद्यमीका लागि महत्त्वपूर्ण अवसर हो।
घरजग्गा धितोको अभावमा व्यवसाय विस्तार गर्न नसकेका नवीन सोच भएका उद्यमीले यस कार्यक्रमबाट लाभ लिन सक्ने सम्भावना छ।
तर ऋण प्राप्त गर्न व्यवसायको स्पष्ट योजना, आवश्यक योग्यता, निर्धारित कागजात र छनोट प्रक्रिया पूरा गर्नुपर्छ।
सबैभन्दा महत्त्वपूर्ण कुरा, ऋण अनुदान होइन। व्यवसाय सफल भए पनि नभए पनि बैंकसँग भएको सम्झौताअनुसार ऋण फिर्ता गर्ने दायित्व रहन्छ।
सरकारले अवसरको ढोका खोलेको छ। अब त्यो अवसरलाई दिगो व्यवसाय, रोजगारी र आर्थिक आत्मनिर्भरतामा बदल्न प्रभावकारी कार्यान्वयन तथा उद्यमीको जिम्मेवार तयारी आवश्यक छ।